الإدارة تكتب القواعد والمعشّرون يتحمّلون العواقب.. دفتر تحمّلات يثير الجدل في مشروع مالية 2027 (وثيقة)
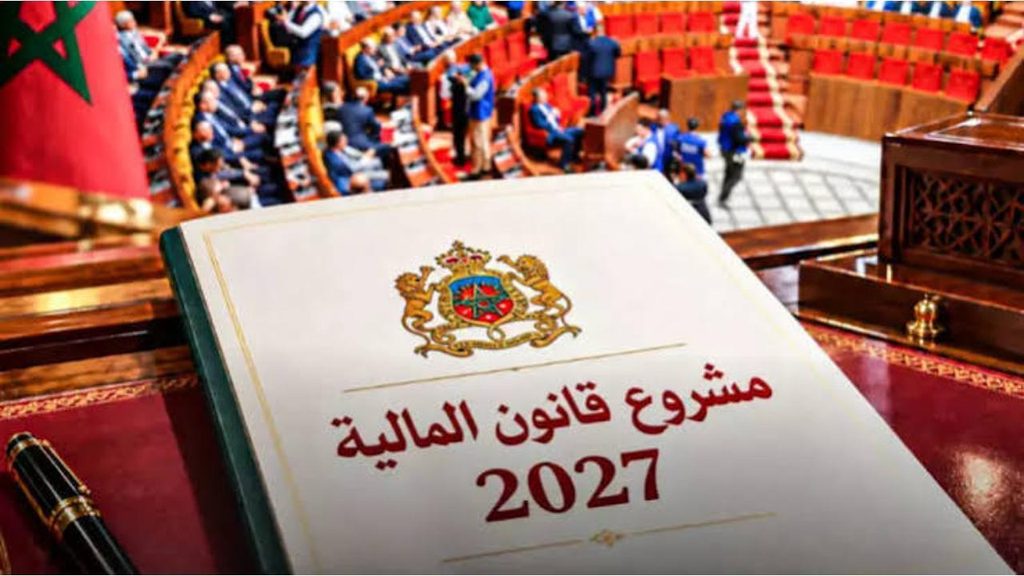
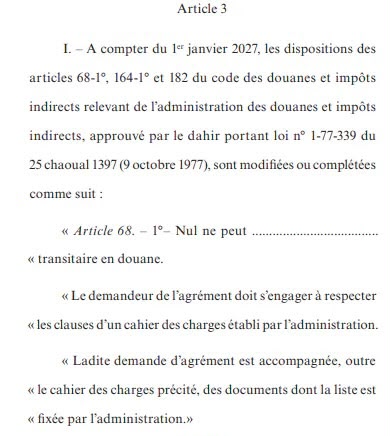
يضع مشروع قانون المالية لسنة 2027 معشّري الجمارك أمام التزام جديد، إذ تنص المادة 3 على تعديل الفقرة الأولى من المادة 68 من مدونة الجمارك والضرائب غير المباشرة، بما يُلزم طالب الاعتماد باحترام بنود دفتر تحمّلات تعدّه الإدارة. وبذلك، لا يعود الحصول على الاعتماد كافياً، بل يصبح الاستمرار في ممارسة المهنة مرتبطاً بالامتثال لوثيقة تضع الإدارة تفاصيلها.
البرلمان أمام مقتضى قانوني بلا تفاصيله الأساسية
يتضمن المشروع هذا الإجراء ضمن مقتضياته الجمركية، وقد عُرض على البرلمان يوم الجمعة. غير أن النص يكتفي بتحديد المبدأ، تاركاً تفاصيل الالتزامات لدفتر تحمّلات سيصدر لاحقاً. ويضع ذلك المشرّعين أمام مقتضى قانوني لم يُكشف بعد عن أحد أهم عناصره، ما يفتح النقاش حول مدى وضوح الالتزامات المفروضة على المهنيين قبل المصادقة عليها.
اثنا عشر شهراً للمطابقة.. والساعة لا تبدأ إلا بقرار الإدارة
يمنح المشروع المعشّرين المعتمدين قبل دخول القانون حيز التنفيذ مهلة اثني عشر شهراً لتسوية أوضاعهم وفق المقتضيات الجديدة. وتبدأ هذه المهلة من تاريخ نشر الإدارة الجمركية دفتر التحملات، وليس من تاريخ المصادقة على القانون. وبذلك، يظل انطلاق الأجل مرتبطاً بموعد إصدار الإدارة للوثيقة، في وقت لا تتضح فيه بعد طبيعة الالتزامات التي سيُطلب من المهنيين الالتزام بها.
بعد المخازن ومناطق التخليص.. الدور يصل إلى المعشّرين
يندرج هذا الإجراء ضمن مسار سبق أن شمل مخازن ومناطق التخليص الجمركي، التي خضعت بدورها لضوابط مماثلة. ويبدو أن معشّري الجمارك يمثلون الحلقة التالية في سلسلة التأطير التنظيمي للقطاع. غير أن الأمر يتعلق هذه المرة بمهنة تؤدي دوراً أساسياً في إنجاز الإجراءات الجمركية وتأمين عبور السلع عبر الحدود نحو الأسواق، ما يجعل طبيعة القواعد الجديدة وانعكاساتها العملية موضع اهتمام المهنيين والمتعاملين الاقتصاديين.
المهنيون يراهنون على توحيد الممارسات.. لكن بشروط واضحة
أفاد مصدر من داخل جمعية المعشّرين المعتمدين لدى الجمارك بالمغرب بأن دفتر التحملات من شأنه تعزيز الانسجام في ممارسات المهنيين وتنظيم علاقاتهم بالإدارة. ويستند هذا التوجه إلى الحاجة إلى الحد من التفاوت في تفسير القواعد، الذي قد يشكل مصدراً للاحتكاك بين الطرفين. غير أن توحيد الممارسات لن يتحول إلى مكسب فعلي إلا إذا تضمن دفتر التحملات مقتضيات دقيقة وواضحة ومتوازنة، تحدد الالتزامات والمسؤوليات بصورة لا تترك مجالاً واسعاً للتأويل.
الإدارة تضع الشروط وتراقب التنفيذ.. أين حدود التوازن؟
يثير النص تساؤلات بشأن العلاقة بين سلطة التنظيم والرقابة، إذ تتولى الإدارة إعداد دفتر التحملات، فيما تضطلع أيضاً بأدوار مرتبطة باعتماد المهنيين ومراقبتهم. ومع عدم الكشف عن مضمون الوثيقة، يظل المعشّرون أمام التزام لم تتضح جميع حدوده ومتطلباته بعد. ويطرح ذلك سؤالاً أساسياً حول الضمانات التي ستكفل وضوح القواعد وتطبيقها بصورة متوازنة، بما يحمي المصلحة العامة ويأخذ في الاعتبار حقوق المهنيين واستقرار نشاطهم.
المصادقة أولاً والتفاصيل لاحقاً.. سيناريو يثير الجدل
من المرتقب عقد اجتماع ثانٍ لدراسة المقتضيات التفصيلية لدفتر التحملات بعد اعتماد قانون المالية من طرف البرلمان، إذا ظلت المادة 3 بصيغتها الحالية. ويعني ذلك أن المبدأ القانوني قد يُعتمد قبل مناقشة تفاصيل الوثيقة التي ستحدد كيفية تطبيقه. وبين توجه الإدارة نحو توحيد الممارسات ومطالب المهنيين بمعرفة الالتزامات مسبقاً، سيظل نشر دفتر التحملات محطة حاسمة لتقييم طبيعة القواعد الجديدة ومدى تأثيرها في ممارسة مهنة التعشير الجمركي.

مواضيع ذات صلة
 سياسة
هل يودع أخنوش حزب الأحرار نهائيا ؟ أوجار يكشف حقيقة ما يجري داخل الحزب
 سياسة
في أول تفاعل برلماني لها.. كنزة قيوح تضع ملف مربيات ومربيي التعليم الأولي على طاولة وزير التربية الوطنية
 سياسة
تعليقات