أزمة هرمز تربك السوق العالمي للغاز المسال.. و3 سيناريوهات تنتظر المغاربة حتى 2028
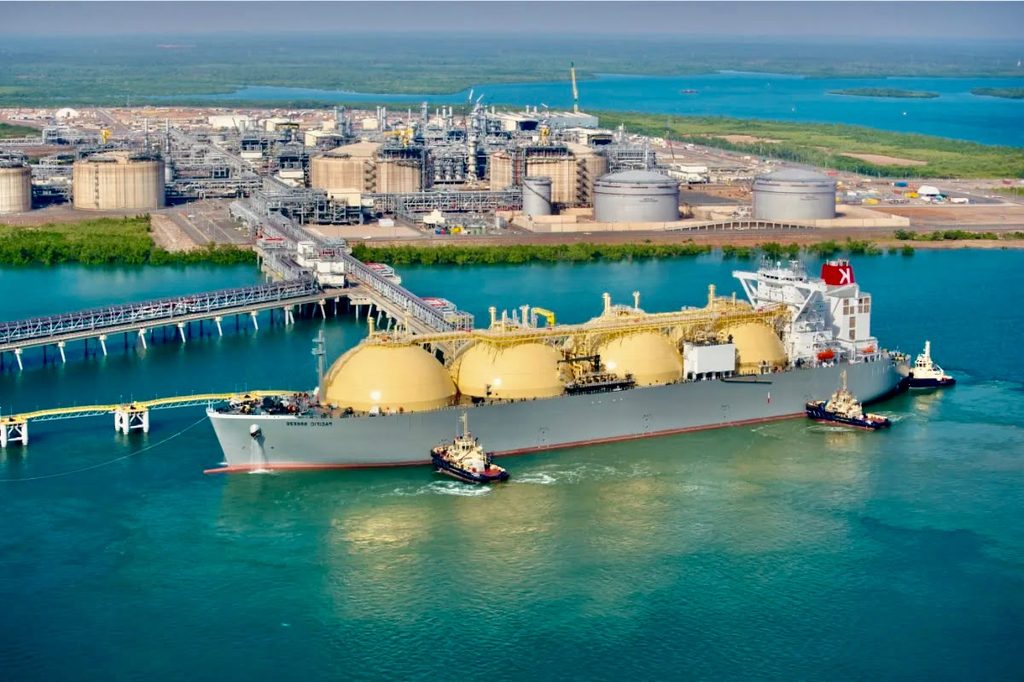
اليوم، تواجه سوق الغاز المسال خطر استمرار نقص الإمدادات الخليجية حتى 2028، في ظل مواجهات عسكرية ودبلوماسية متعثرة لإعادة فتح مضيق هرمز. ويعتمد معهد أكسفورد لدراسات الطاقة مطلع الربع الثاني من 2027 موعدًا لاستئناف التدفقات، بعدما كان هذا الموعد يُعد من أسوأ الاحتمالات في تقرير سابق صدر في الربع الأول من 2026. والخلاصة اللاذعة أن الصدمة الأولى ليست الأخطر، فالأسعار سترتفع بقوة أيًّا كان المسار، لكن طول الأزمة هو ما يُبقيها مرتفعة حتى 2028.
لماذا يكذّب السوق نماذج الخبراء؟
يقارن المعهد بين السيناريو الأساسي وثلاثة بدائل: استئناف التشغيل الكامل للوحدات غير المتضررة مطلع الربع الأخير من 2027، واستمرار القيود حتى نهاية 2028 عند أقل من ملياري متر مكعب شهريًا، والتعافي إلى 50% من مستويات ما قبل الأزمة مطلع 2027. غير أن السوق لا يصدّق تفاؤل النموذج، إذ بلغ سعر عقود «تي تي إف» الهولندي للربع الأول من 2027 نحو 28.21 دولارًا لكل مليون وحدة حرارية بريطانية يوم الجمعة، مقابل 16.05 دولارًا في السيناريو الأساسي. وبلغت عقود الربع الثاني 22.60 دولارًا، مقارنة بـ12.39 دولارًا في السيناريو الأساسي، الذي يفترض إزالة القيود بنهاية 2026.
من يدفع الفاتورة حين تشتد المنافسة على الشحنات؟
يرفع السيناريوهان الأكثر تقييدًا سعر الغاز الأوروبي إلى 32.05 دولارًا و31.35 دولارًا في الربع الثاني من 2027، بزيادة تناهز 3 إلى 4 دولارات فوق الأسعار الفورية. وفي سيناريو استمرار القيود، تبقى الأسعار عند 12.94 دولارًا حتى نهاية 2028، أي أعلى بنحو 3 دولارات من السيناريو الأساسي. أما التعافي إلى 50%، فتبلغ ذروة أسعاره 18.42 دولارًا في الربع الأول من 2027. وتحتفظ آسيا بعلاوة سعرية تبلغ ذروتها 1.63 دولارًا، لكن شتاء 2027-2028 قد يقلب المعادلة، إذ تدفع أوروبا أكثر لجذب الشحنات.
هل تُحل الأزمة بالإنتاج أم بالتقشف؟
يجيب المعهد بوضوح قاسٍ: السوق يستعيد توازنه بخفض الطلب لا برفع المعروض. ففي سيناريو الاستئناف الكامل، تبلغ فجوة الإمدادات 49 مليار متر مكعب، لا يغطي منها الموردون الآخرون سوى 7.3 مليارات، بينها 6.5 مليارات من أستراليا، فتُسدّ الفجوة المتبقية، وقدرها 41.7 مليار متر مكعب، عبر تقليص الواردات والاستهلاك. وفي سيناريو القيود، تتسع الفجوة إلى 66.8 مليار متر مكعب، ولا تعوّض الإمدادات الإضافية، البالغة 15.6 مليارًا، منها 13.3 مليارًا أسترالية، سوى جزء منها. أما الولايات المتحدة، فلا يُتوقع حدوث تغير يُذكر في صادراتها، لأن محطاتها تعمل أصلًا بأقصى طاقتها.
لماذا تدفع أوروبا ثمن غاز لا تستورده أصلًا من الخليج؟
المفارقة أن أوروبا، رغم محدودية وارداتها من الغاز المسال الخليجي، تتحمل النصيب الأكبر من التكيف: 20.8 مليار متر مكعب في سيناريو الاستئناف الكامل، و20.5 مليارًا في سيناريو القيود، و12.2 مليارًا في سيناريو التعافي إلى 50%. ويتركز هذا التكيف في خفض ضخ الغاز إلى المخزونات خلال صيف 2027. وتأتي الصين وجنوب آسيا بعد ذلك، بخفض 6.6 مليارات و5.4 مليارات في السيناريو الأول، و11 مليارًا للصين في سيناريو القيود، و5.9 مليارات لجنوب آسيا في سيناريو التعافي.
هل يعود الفحم من النافذة؟
قد تضطر دول جنوب آسيا إلى خفض وارداتها والتحول إلى الفحم والنفط، مع احتمال انقطاع الكهرباء، وهي صورة تناقض خطاب الانتقال الطاقي. وتتراجع واردات مستوردي الشرق الأوسط بين 27% و30%، مع إمكان اللجوء إلى الوقود السائل في توليد الكهرباء والتطبيقات الصناعية. وهنا يبرز السؤال المحرج: هل الغاز المسال «وقود انتقالي» حقًّا، أم مجرد خيار يُهجر عند أول أزمة أسعار؟
أين يقف المغرب من لعبة الكبار؟
تُظهر أرقام المعهد أن اليابان وكوريا الجنوبية وتايوان لا يتجاوز خفضها للواردات 1.2% في أي سيناريو، لأن فروق الأسعار محدودة عندها وقدرتها على تمويل الواردات قائمة. بعبارة أخرى، من يملك المال يحتفظ بشحناته، ومن لا يملكه يتقشف. وهنا يطرح السؤال نفسه على بلد كالمغرب، المرتبط بالأسواق الدولية في جزء من حاجياته الطاقية: في أي صف سيكون حين تحتدم المنافسة؟ وهل يملك هامش مناورة يشبه هامش طوكيو وسيول، أم قدرًا يشبه ما ينتظر الأسواق التي ستُجبر على خفض الاستهلاك؟

مواضيع ذات صلة
 خارج الحدود
لغز تفجيري البليدة يتجدد.. وثائق مسربة تثير أسئلة محرجة للسلطات الجزائرية
 خارج الحدود
70 ألف شرطي ومروحيات ومدرعات…فرنسا تفرض تغطية أمنية مشددة لتأمين الاحتجاجات
 خارج الحدود
تعليقات