من غلاء ظرفي إلى إعفاء دائم: مشروع قانون المالية يفتح باب الأسئلة حول سياسة الحكومة تجاه اللحوم
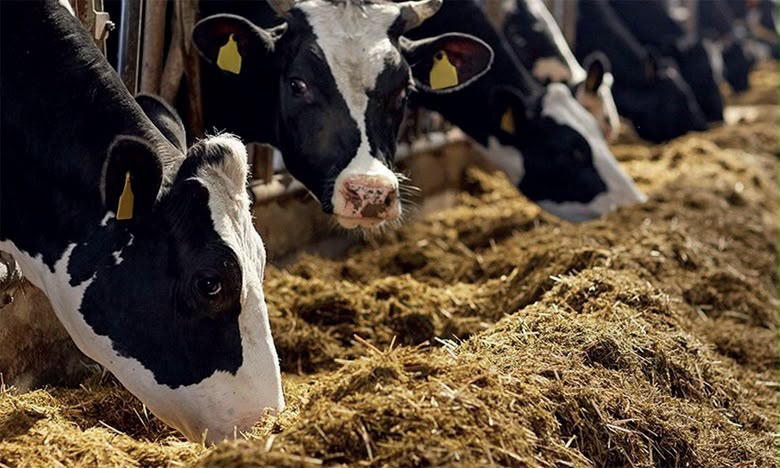
تقول الحكومة إن الغلاء ظرفي، لكنها تعالجه بإجراء لا يحدد تاريخاً لانتهائه. فمذكرة تقديم مشروع قانون المالية لسنة 2027 تقترح إعفاءً دائماً من الضريبة على القيمة المضافة عند استيراد المواشي واللحوم، في ظل استمرار آثار الجفاف على القطيع الوطني، وتراجع إنتاج اللحوم الحمراء وارتفاع أسعارها. وبين خطاب يصف الأزمة بالظرفية ومشروع قانون يقترح حلاً دائماً، تتسع مساحة التساؤلات حول طبيعة التدابير المعتمدة ومدى قدرتها على حماية القدرة الشرائية.
حين يتحول الاستثناء إلى قاعدة
تقترح الوثيقة المصادقة على المرسوم رقم 2.26.584، الصادر يوم الخميس، والقاضي بوقف استيفاء رسم الاستيراد على الأغنام الأليفة الحية ولحوم الأبقار والأغنام والماعز والإبل، مع تحديد الرسم المطبق على الأحشاء في 30%. ويسري هذا الإجراء من يوم الاثنين إلى غاية يوم الخميس، الذي يصادف نهاية السنة. وهو تدبير محدود زمنياً، يرمي إلى التعامل مع وضع طارئ.
غير أن المذكرة لا تكتفي بذلك، بل تقترح إعفاءً دائماً من الضريبة على القيمة المضافة يشمل استيراد الحيوانات الحية ولحومها وأحشائها، سواء كانت طازجة أو مبردة أو مجمدة. وتبرر هذا التوجه بارتفاع ظرفي في الأسعار بالأسواق الدولية، أدى إلى زيادة كلفة التموين. وإذا كان هذا الارتفاع ظرفياً بالفعل، فما مبرر إقرار إعفاء دائم لا يرتبط بانتهاء الظرف الاستثنائي؟
أسعار تقفز.. وأثر الإعفاء في جيب المستهلك غير واضح
تعزو الوثيقة ارتفاع الأسعار إلى اقتراب عيد الأضحى واحتفاظ المربين بقطعانهم استعداداً لهذه المناسبة. وتورد أن سعر لحوم الأغنام بالتقسيط بلغ ما بين 160 و200 درهم للكيلوغرام، مقابل 97 درهماً في بداية السنة السابقة. وهو فارق يطرح تساؤلات بشأن مدى إمكانية اعتبار هذا الارتفاع مجرد تقلب عابر في السوق.
والأكثر إثارة للتساؤل أن المذكرة، بحسب ما ورد فيها، لا تقدم مؤشرات واضحة لقياس أثر وقف الرسوم في السعر النهائي. فالإعفاء من الرسوم يخفض كلفة الاستيراد، لكن هذا التخفيض لا ينعكس بالضرورة وبالكامل على المستهلك. ولذلك، تظل فعالية هذه التدابير مرتبطة بمدى انعكاسها على الأسعار التي يؤديها المواطن، وبوجود آليات تتيح تتبع هذا الأثر وتقييمه.
أهداف مطمئنة.. ونتائج تنتظر التحقق
تعلن الحكومة أن هدفها هو ضمان تموين السوق الوطنية بالحيوانات الحية واللحوم والأحشاء، والحد من آثار الجفاف على العرض، والمساهمة في استقرار الأسعار وتوفير هذه المنتجات للمواطن المغربي. كما تسعى إلى منح الفاعلين في قطاع تربية المواشي والذبح رؤية أوضح بشأن ظروف التموين. غير أن الأهداف المعلنة لا تغني عن ضرورة تقييم النتائج وقياس أثر التدابير المتخذة على السوق والقدرة الشرائية.
وبخصوص الضريبة على القيمة المضافة، يقترح المشروع إعفاءً دائماً يشمل استيراد الحيوانات الحية ولحومها وأحشائها، سواء كانت طازجة أو مبردة أو مجمدة، بهدف خفض كلفة الاستيراد التي قد تنعكس على السعر النهائي. وسيكون على النقاش البرلماني أن يوضح ما إذا كان هذا الإجراء يستجيب لأزمة ظرفية أم يؤسس لتدبير طويل الأمد، مع تحديد آليات تقييم أثره على الأسعار ومدى استفادة المستهلك منه.

مواضيع ذات صلة
 مجتمع
الإيداع الذاتي للأمتعة يصل إلى الرباط-سلا.. هل تنهي الرقمنة طوابير المطارات أم تصنع مسافرين بسرعتين؟
 مجتمع
توقعات أحوال الطقس ليوم الجمعة
 مجتمع
تعليقات