احتياطيات الصرف ترتفع والدرهم يتراجع.. هل يخفي الاقتراض الخارجي هشاشة الاقتصاد المغربي؟
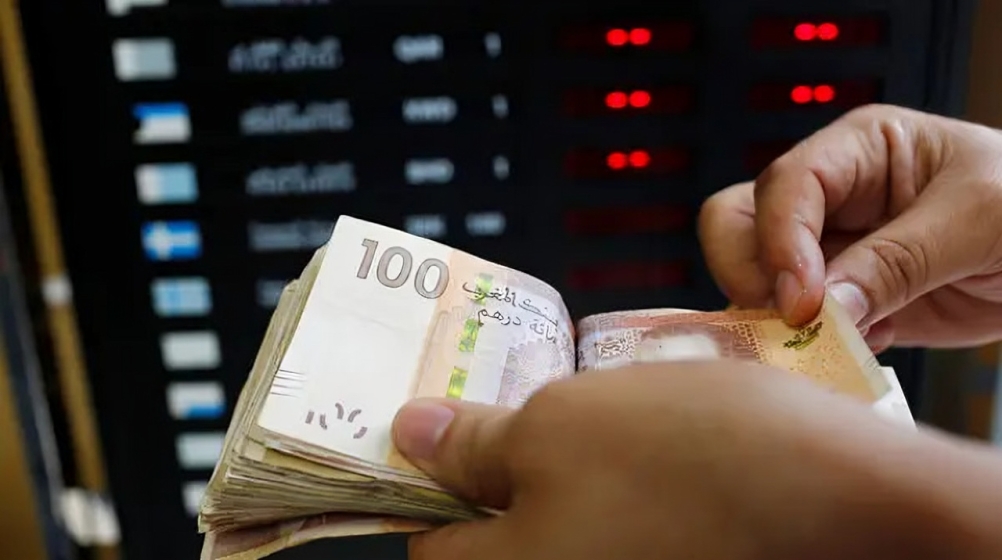
تقول الأرقام الرسمية إن الأمور على ما يرام؛ فقد بلغت احتياطيات الصرف لدى بنك المغرب 515,7 مليار درهم في 2 أكتوبر 2026، بارتفاع نسبته 16,4% منذ نهاية 2025. لكن الدرهم يروي حكاية مختلفة تمامًا؛ فبعد خمسة أيام فقط، حدد البنك المركزي السعر المرجعي للدولار في 9,977 دراهم، فيما واصلت العملة الوطنية انزلاقها داخل نطاق التقلب. إن بلدًا يراكم العملات الصعبة وتتراجع عملته في الوقت نفسه لا يواجه لغزًا اقتصاديًا، بل يثير تساؤلات بشأن متانة هذا الاستقرار وحدود قدرته على الصمود.
ديون الخارج تتضخم.. والاحتياطيات ليست أموالًا بلا ثمن
يكفي تفكيك مكونات هذه الاحتياطيات لتتبين أن جزءًا من تمويل الاقتصاد يستند إلى الاقتراض. فقد ارتفع الدين الخارجي للخزينة من 203,8 مليارات درهم في نهاية 2021 إلى 299,8 مليار درهم في نهاية 2025، أي بزيادة تقارب النصف. كما تضاعفت مواردها الخارجية الصافية تقريبًا خلال 2025 وحده، من 19 إلى 37 مليار درهم، فيما يتوقع قانون مالية 2026 تمويلًا خارجيًا صافيًا بقيمة 41 مليار درهم، مقابل 14,4 مليار درهم فقط من التمويل الداخلي.
وخلال النصف الأول من العام، سحبت الخزينة 34,4 مليار درهم من الخارج، منها 24 مليارًا من السوق الدولية. بل إن توقع بنك المغرب بشأن احتياطيات 2026، والبالغ 502,8 مليار درهم، يرتبط صراحةً بـ«تحقق التمويلات الخارجية المبرمجة للخزينة». وهكذا، لا تبدو الاحتياطيات مجرد خزان مالي مستقل، بل رصيدًا يتأثر جزء منه بتدفق التمويلات الخارجية، مع ما يترتب على الاقتراض من التزامات مستقبلية بالسداد.
فاتورة الواردات تبتلع المكاسب.. والصادرات عاجزة عن سد الفجوة
وراء هذا الاقتراض اختلال لا تخفيه المؤشرات الإيجابية المعلنة. فقد ارتفعت واردات السلع بنسبة 15,3% خلال النصف الأول من العام، بينما لم تتجاوز زيادة الصادرات نحو 10%، ما أدى إلى تراجع معدل التغطية إلى 56,9%. وبلغ العجز التجاري 282,6 مليار درهم إلى نهاية أغسطس، بزيادة قدرها 57,3 مليار درهم في سنة واحدة.
ولم تتمكن القطاعات الأخرى من تعويض هذا الاختلال بالكامل؛ فرغم نمو صادرات السيارات وعائدات السياحة وتحويلات المغاربة المقيمين بالخارج، يعود جزء من هذه المداخيل إلى الخارج في شكل واردات ومكونات ومشتريات. أما المكتب الشريف للفوسفاط، الذي يشكل أحد المرتكزات التقليدية للميزان التجاري، فيواجه ارتفاع كلفة الكبريت، بالتزامن مع تراجع مبيعات الفوسفاط ومشتقاته بنسبة 6%. والنتيجة عجز في الحساب الجاري بلغ 32 مليار درهم خلال النصف الأول من العام، فيما يتوقع بنك المغرب أن يصل إلى 4,6% من الناتج الداخلي الإجمالي على امتداد السنة.
الدرهم تحت الضغط.. والسوق الداخلية تكشف نقاط الضعف
حين يختل الميزان الخارجي، يصبح الدرهم أحد أبرز المتأثرين بضغوط سوق الصرف. فقد تراجع خلال سبتمبر أمام الدولار واليورو معًا، رغم أن نظام ربطه بسلة من العملات يفترض أن يحد من انعكاس تقلبات إحداها على قيمته. وتشير «بي إم سي إي كابيتال غلوبال ريسيرش» إلى أن 2,6 نقطة من ارتفاع الدولار تعود إلى السوق الداخلية، مقابل 1,5 نقطة فقط إلى أثر السلة، وفق المعطيات الواردة في التحليل.
وفي مطلع أكتوبر، خسر الدرهم 2,95% أمام الدولار و1,47% أمام اليورو خلال أسبوع واحد. وفي المقابل، لم يُجرِ بنك المغرب أي مناقصة للعملات خلال الأسبوع الأول من الشهر، تاركًا للبنوك تدبير التعديلات اليومية في السوق. كما أن بقاء سعر الفائدة الرئيسي عند 2,25%، مقابل متوسط مرجح لأسعار الفائدة في منطقتي اليورو والدولار يقارب 3,15%، يطرح تساؤلات بشأن تأثير هذا الفارق على سلوك المستوردين والمصدرين، في ظل الضغوط المتزايدة على سوق الصرف.
150 مليار درهم للقدرة الشرائية.. فمن يحميها من تراجع العملة؟
في هذا السياق، تتولى حكومة فاطمة الزهراء المنصوري مسؤولية تدبير مرحلة اقتصادية تتضمن وعودًا بتخصيص 150 مليار درهم لتعزيز القدرة الشرائية على مدى خمس سنوات، أي 30 مليار درهم سنويًا. وهنا يبرز التناقض: فالوعود تُقدَّم بالدرهم، بينما تتطلب مواجهة الضغوط الخارجية موارد من العملات الصعبة.
ويراهن البرنامج، الذي تبلغ كلفته 350 مليار درهم، على تحقيق نمو سنوي متوسط بنسبة 5%، وتوسيع الوعاء الضريبي، وتحسين الاستخلاص، وتعزيز موارد المؤسسات العمومية ومساهمات الجماعات الترابية، بإجمالي 300 مليار درهم من الموارد الإضافية. غير أن هذه الموارد لم تتحقق بعد، كما أن تعبئتها بالدرهم لا تعني بالضرورة توفير عملات أجنبية إضافية لسوق الصرف. لذلك يظل السؤال مطروحًا: كيف ستتمكن الحكومة من حماية القدرة الشرائية إذا استمرت الضغوط على العملة الوطنية، وارتفعت كلفة المنتجات المستوردة التي يحتاج إليها الاقتصاد؟
نهاية التمويلات المبتكرة تضع الميزانية أمام اختبار صعب
وتزداد صعوبة هذا الرهان مع توجه الدولة إلى تقليص اعتمادها على ما يُعرف بـ«التمويلات المبتكرة»، التي اعتمدت عليها لتمويل جزء من الإنفاق المتزايد. وتشمل هذه العمليات بيع أصول عمومية ثم استئجارها، وقد وفرت 40,1 مليار درهم خلال 2025، ونحو 150 مليار درهم منذ 2019. ومثّلت هذه التمويلات في 2025 ما يعادل نحو 2,3 نقطة من الناتج الداخلي الإجمالي، مقابل عجز رسمي بلغ 3,5%.
أما منشور إعداد مشروع قانون مالية 2027، فينص على تحقيق التوازن المالي دون الاعتماد على هذه الموارد، مع خفض العجز إلى 3%. وفي الوقت نفسه، ترتفع النفقات العادية بنسبة 13,3%، مقابل 11,9% فقط للإيرادات العادية، فيما تواصل نفقات المقاصة صعودها إلى 13,8 مليار درهم، بزيادة قدرها 6,2%. ورغم أن الدعم يحد من انتقال ارتفاع الأسعار الدولية إلى المستهلك، فإنه قد يضعف أيضًا حوافز ترشيد الطلب على بعض الواردات، بما يبقي الضغط على العملات الأجنبية قائمًا.
تراجع الدرهم يهدد الأسعار.. والمواطن يدفع كلفة الاختلالات
في نهاية هذه السلسلة، يجد المواطن نفسه أمام اختبار حقيقي لقدرته الشرائية. فبنك المغرب يتوقع ارتفاع التضخم من 0,7% في 2026 إلى 1,5% في 2027، وصعود التضخم الأساسي من -0,2% إلى 2,2%، وفق توقعات صدرت في 22 سبتمبر، قبل تسارع تراجع الدرهم خلال أكتوبر. ومن شأن انخفاض قيمة العملة الوطنية أن يرفع كلفة المنتجات المستوردة بالدرهم، مع احتمال انتقال جزء من هذه الزيادة إلى الأسعار المحلية.
وتتزامن هذه الضغوط مع ارتفاع مدفوعات أصل الدين الخارجي خلال ثمانية أشهر، من 7,3 مليارات إلى 14,1 مليار درهم، وزيادة الفوائد بنسبة 10,5%، فيما يعود النقاش حول مرونة نظام الصرف إلى الواجهة، وسط مخاوف من انعكاساته المحتملة على الأسعار. وكان الملك محمد السادس قد دعا، في افتتاح الولاية التشريعية الجديدة، إلى «توازن منسجم بين منطق النمو الاقتصادي ومتطلبات عدالة اجتماعية ومجالية معززة»، بينما وعد الائتلاف الحاكم بأغلبية «قوية ومنسجمة». لكن السؤال الذي يفرض نفسه يظل معلقًا: من أين ستأتي العملات الصعبة اللازمة لتمويل هذا التوازن، في ظل اتساع العجز التجاري، وارتفاع خدمة الدين، وتراجع قدرة الميزانية على الاعتماد على موارد استثنائية؟

مواضيع ذات صلة
 اقتصاد
زلزال في ملف “سامير”.. 3000 مليار خسائر مقدرة ونقابة تحذر من تراجع المخزونات وتطالب باستئناف التكرير فورا
 اقتصاد
من 95 إلى 130 دولارا للبرميل.. صندوق النقد الدولي يكشف كلفة إطالة أمد الحرب على النفط
 اقتصاد
تعليقات