أرقام بنك المغرب تطمئن.. لكن هل تعكس نسبة التضخم واقع الأسعار في الأسواق المغربية؟
أرقام رسمية تطمئن، وواقع يومي يُثقل جيوب الأسر؛ هذه هي المفارقة التي يطرحها أحدث بلاغ لبنك المغرب، الذي أعلن، يوم الثلاثاء 22 شتنبر 2026، إبقاءه على سعر الفائدة الرئيسي دون تغيير عند 2.25 بالمائة، مبررا قراره باستمرار التضخم عند «مستويات منخفضة». لكن هذا الرقم، الذي يبدو مطمئنا على الورق، يفتح تساؤلا جوهريا: هل يعكس فعلا ما يعيشه المغاربة في الأسواق اليومية، أم أنه صورة إحصائية تُخفي أكثر مما تُظهر؟
رقم قياسي عالميا.. لكن على حساب ماذا؟
ووفق البلاغ الذي توصلت به «مغرب تايمز»، بلغ متوسط التضخم خلال الأشهر الثمانية الأولى من السنة 0.3 بالمائة فقط، مدفوعا أساسا بانخفاض أسعار بعض المواد الغذائية. ويتوقع بنك المغرب أن يستقر التضخم في حدود 0.7 بالمائة خلال مجموع سنة 2026. أرقام تضع المغرب ضمن الدول الأقل تضخما عالميا، في وقت يُتوقع فيه أن يتسارع التضخم على المستوى الدولي من 2.9 بالمائة سنة 2025 إلى 3.4 بالمائة سنة 2026. لكن السؤال الذي يفرض نفسه هنا: هل هذا الاستقرار نتيجة توازن اقتصادي حقيقي، أم أنه محصلة تدخلات ظرفية لن تصمد طويلا؟
تضخم «مدعوم» لا تضخم «طبيعي».. هل تنطلي الحيلة على المغاربة؟
الإجابة، إلى حد ما، موجودة في البلاغ نفسه. فبنك المغرب يعترف صراحة بأن استقرار الأسعار المحلية لم يكن ليتحقق لولا «الدعم الممنوح لمهنيي النقل» و«الإبقاء على أسعار غاز البوتان والكهرباء دون تغيير». بعبارة أخرى، جزء كبير من التحكم في التضخم لا يعود إلى ديناميكية السوق، بل إلى تدخل الدولة المباشر في تسعير مواد أساسية. وهنا يكمن جوهر الإشكال الجدلي: هل يمكن اعتبار تضخم «مدعوم» مؤشرا صحيا على صحة الاقتصاد، أم أنه فقاعة تُخفي ضغوطا حقيقية مؤجلة؟
بين «الرقم» و«الإحساس».. أين تضيع سلة المواطن؟
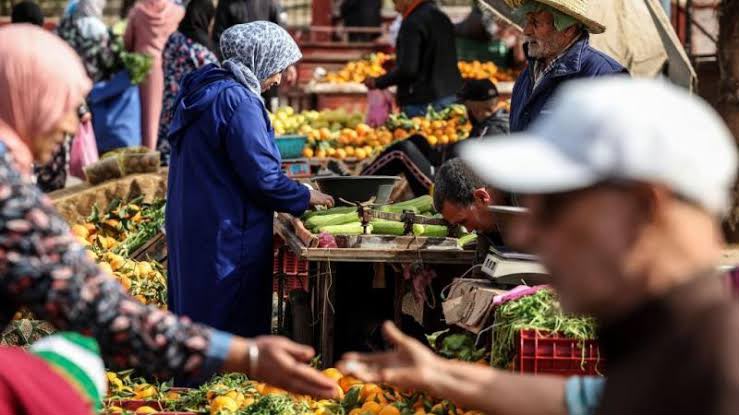
فالمواطن، في تعامله اليومي مع السوق، لا يقيس التضخم بالنسب المئوية المعلنة، بل بثمن كيس الخضر، وفاتورة المحروقات، وإيجار السكن. وهذه بنود لا تظهر دائما بالوزن نفسه في السلة الإحصائية الرسمية، ما يجعل الفجوة بين «الرقم» و«الإحساس» أمرا متكررا في النقاش الاقتصادي، ليس في المغرب وحده، بل في اقتصادات كثيرة تعتمد سلة أسعار موحدة لا تراعي دائما خصوصيات الإنفاق الأسري بحسب الفئات الاجتماعية.
هدنة مؤقتة.. فماذا يخبئ 2027 للمغاربة؟
والأخطر أن بنك المغرب نفسه يحذر من أن هذا الاستقرار مؤقت. فالبلاغ يشير إلى أن التضخم الأساسي، الذي يستثني العناصر الأكثر تقلبا، سيرتفع من ناقص 0.2 بالمائة هذه السنة إلى 2.2 بالمائة في 2027، مع «تبدد الأثر الانكماشي» لأسعار بعض المواد الغذائية، كزيت الزيتون، واستمرار «التضخم المستورد» عند مستوى مرتفع نسبيا. أضف إلى ذلك أن متوسط سعر برميل النفط من نوع برنت يُتوقع أن يقفز من 68.2 دولارا سنة 2025 إلى 87.2 دولارا سنة 2026، وهو ارتفاع لا بد أن ينعكس، عاجلا أو آجلا، على تكلفة النقل والإنتاج والاستهلاك.
متى ينفد صبر خزينة الدولة على الدعم؟
بمعنى آخر، الدعم الحكومي الذي يمتص اليوم صدمة الأسعار العالمية لن يستمر إلى ما لا نهاية، خصوصا في ظل الضغط المتزايد على المالية العمومية. وحين يتقلص هامش هذا الدعم، ستنتقل الضغوط التضخمية العالمية إلى السوق المحلية بشكل مباشر، وقد يجد المغاربة أنفسهم أمام ارتفاع أسعار لم تكن الأرقام الرسمية قد أنذرت به بالقدر الكافي.
تجميد الفائدة.. ثقة معلنة أم انتظار حذر لعاصفة قادمة؟
من هنا، يصبح تجميد سعر الفائدة عند 2.25 بالمائة قراءة مزدوجة: فهو، من جهة، يعكس ثقة بنك المغرب في احتواء التضخم الحالي، لكنه، من جهة أخرى، قد يكون تعبيرا عن انتظار حذر لما ستؤول إليه ضغوط 2027، حين يُتوقع أن يقفز التضخم الأساسي إلى أكثر من 2 بالمائة. وبين الرقم المطمئن اليوم، والتحذيرات الضمنية لغد قريب، يبقى السؤال معلقا: هل يعيش المغاربة فعلا في اقتصاد منخفض التضخم، أم في هدنة أسعار قد تنتهي صلاحيتها مع أول تراجع في قدرة الدولة على الدعم؟
فاتورة الدعم لا تُقرأ في بلاغات بنك المغرب
تبقى الأرقام التي يصدرها بنك المغرب مرآة جزئية لواقع اقتصادي أكثر تعقيدا، إذ إن الاستقرار الظاهر في الأسعار يقوم على معادلة هشة، طرفها الأول تدخل مالي مكلف من خزينة الدولة، وطرفها الثاني ضغوط عالمية متصاعدة تنتظر أول ثغرة لتتسرب منها إلى جيوب المغاربة. وطالما ظلت السياسة النقدية رهينة لسياسة الدعم، فإن الحديث عن «تضخم منخفض» يظل حديثا منقوصا، ما لم يُقرأ إلى جانبه سؤال أكثر إلحاحا: إلى متى تستطيع الدولة تحمل كلفة هذا التوازن الهش، وماذا سيحدث لجيب المواطن يوم تعجز عن ذلك؟

مواضيع ذات صلة
 اقتصاد
المغرب خارج نادي مصدّري النفط في أفريقيا.. فهل يعوّض الخام بالغاز والطاقة النظيفة؟
 اقتصاد
مساعد ذكي أم عين رقابية استخباراتية؟.. تسلا تفتح الجدل بإدخال «Grok» إلى سياراتها في المغرب
 اقتصاد
تعليقات